HesabPay - Mobile Payments

- 34.00 Bewertungen
- 4,6
- Downloads
- 500.000+
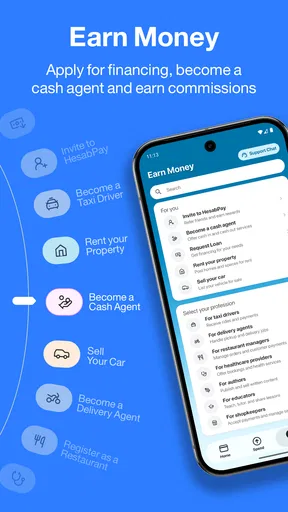
 Analyse von Mobxio
Bei einer mobilen Geldbörse entscheidet oft nicht die Zahl der Funktionen, sondern ob die Verbindung im entscheidenden Moment mitspielt. Bei HesabPay würde ich Überweisungen und Rechnungszahlungen deshalb nicht zwischen Tür und Angel beginnen, wenn der Empfang gerade schwankt. Für einen Geldvorgang brauche ich eine stabile Verbindung und genug Ruhe, um den Abschluss zu kontrollieren. Das ist weniger eine Besonderheit dieser App als eine vernünftige Grenze für mobile Zahlungen: Ich plane sie lieber dort ein, wo ich die Eingaben prüfen kann, statt darauf zu vertrauen, dass ein unterbrochener Vorgang sich von selbst erledigt.
Das verändert auch, wie ich die App im Alltag einsetzen würde. Unterwegs kann ich eine Rechnung zwar griffbereit haben, doch die Zahlung selbst erledige ich am liebsten an einem Ort mit verlässlichem Netz. Wenn eine Seite langsam lädt oder die Verbindung abreißt, warte ich zunächst ab und kontrolliere den Transaktionsstatus, bevor ich etwas erneut anstoße. So wird aus der mobilen Bequemlichkeit kein unnötiges Risiko durch doppelte Versuche oder unklare Bestätigungen.
Die App gehört zur Kategorie Finanzen und wird von Zinzir Ltd entwickelt. Sie ist kostenlos erhältlich und für alle Altersgruppen freigegeben. Mit einer durchschnittlichen Bewertung von 4,6 bei rund 16.000 Bewertungen und mehr als 500.000 Installationen wirkt sie außerdem wie ein bereits etabliertes Angebot und nicht wie ein kaum erprobter Neuling. Trotzdem würde ich sie nicht automatisch jedem empfehlen: Bei Geld-Apps zählen persönliche Gewohnheiten, das eigene Zahlungssystem und das Vertrauen in den jeweiligen Dienst mehr als eine gute Sternebewertung.
Überweisen und Rechnungen an einem Ort
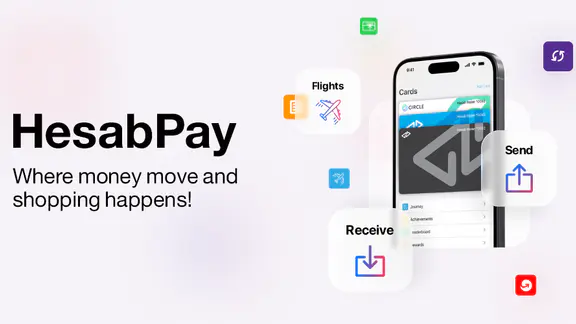
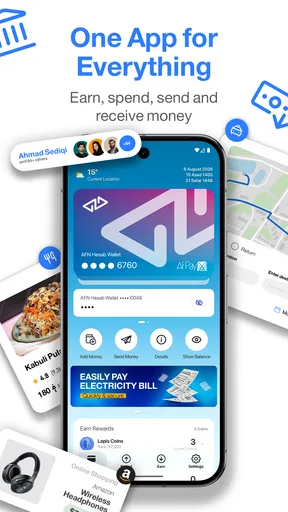
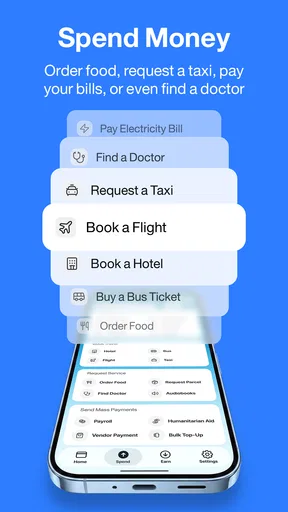
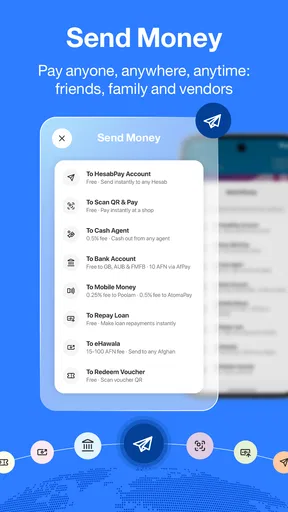
Die zentrale Fähigkeit von HesabPay ist die Verbindung von Geldüberweisungen und Rechnungszahlungen innerhalb einer mobilen Geldbörse. Das klingt zunächst schlicht, verändert aber den Ablauf im Alltag spürbar. Wer sonst zwischen Banking-App, Nachrichtenverlauf, gespeicherten Zahlungsdaten und Papier- oder E-Mail-Rechnungen wechseln muss, kann seine Zahlungsvorgänge stärker an einem Ort bündeln.
Ich sehe darin besonders dann einen Vorteil, wenn kleine finanzielle Aufgaben nicht einzeln geplant werden sollen. Eine Überweisung an eine bekannte Person, eine fällige Rechnung und ein kurzer Blick auf den verfügbaren Geldbetrag gehören oft zum selben Moment: Man sitzt im Bus, wartet auf einen Termin oder erledigt abends mehrere Dinge hintereinander. Eine mobile Geldbörse passt besser zu diesem schnellen Arbeitsablauf als ein klassischer Prozess, bei dem jeder Schritt in einem anderen System stattfindet.
Wichtig ist aber, die Rolle der App realistisch einzuordnen. HesabPay ersetzt nicht automatisch jede Bankanwendung und ist auch nicht allein deshalb die beste Lösung, weil es Überweisungen mobil anbietet. Der Nutzen entsteht vor allem dann, wenn die Personen oder Rechnungsstellen, mit denen man regelmäßig zu tun hat, in den vorgesehenen Zahlungsablauf passen. Für seltene Überweisungen oder sehr komplexe Bankgeschäfte bleibt eine herkömmliche Banking-App möglicherweise übersichtlicher.
Die aktuelle Version 5.0.2 zeigt, dass die Anwendung weiter als eigenständiges Produkt gepflegt wird. Auf meinem Prüfzettel steht dabei weniger die Versionsnummer als die Bedienlogik: Bei Finanz-Apps muss jeder Schritt verständlich sein, bevor man ihn bestätigt. Ein hübsches Startfenster hilft wenig, wenn der Weg von der ausgewählten Zahlung bis zur Kontrolle der Empfängerdaten unnötig unklar ist.
Was die Bündelung im Alltag tatsächlich bringt
Der größte Gewinn ist nicht unbedingt Geschwindigkeit im engeren Sinn. Viel wichtiger ist die geringere mentale Last. Wenn ich eine Zahlung ausführen möchte, brauche ich einen klaren Ort, an dem ich den Vorgang beginne, prüfe und abschließe. Eine Geldbörse wie HesabPay kann dadurch helfen, spontane Zahlungen nicht über mehrere Apps und Notizen zu verteilen.
Weitere spannende Beiträge

UNO!™ im Stresstest: Wie verlässlich bleibt das Spiel, wenn die Runde kippt?

Happy Color zeigt, warum mobile Spiele heute auch Ruhe bieten

TikTok Lite im Stresstest: Was passiert, wenn Videos nicht laden?

Opera News statt Google News: Besserer Nachrichtenfluss oder weniger Kontrolle?

1Weather im Test: Wie gut hilft die App bei der nächsten Entscheidung?

Universal-TV-Fernbedienung richtig einrichten: Das Handy als praktische Schaltzentrale
Das ist auch der Grund, warum ich die App eher als Werkzeug für wiederkehrende Abläufe sehe. Wer jeden Monat ähnliche Rechnungen im Blick behalten oder regelmäßig Geld an dieselben Personen senden muss, profitiert stärker als jemand, der nur gelegentlich eine einzelne Zahlung erledigt. Der Unterschied liegt nicht in einer spektakulären Zusatzfunktion, sondern darin, dass sich ein vertrauter Ablauf wiederholen lässt.
Ein praktischer Nebeneffekt ist die bessere Trennung zwischen dem Zweck einer Zahlung und dem Gerät, auf dem sie ausgeführt wird. Statt erst einen Computer zu suchen oder eine Bank-App zu öffnen, kann der Vorgang dort beginnen, wo die Rechnung oder die Zahlungsaufforderung gerade vorliegt. Das macht die App besonders interessant für Nutzer, die ihre finanziellen Kleinigkeiten überwiegend mit dem Smartphone organisieren.
So würde ich einen Zahlungsvorgang vorbereiten
Ich würde bei jeder Überweisung zuerst den Empfänger und den Betrag bewusst prüfen, bevor ich mich vom bequemen Ablauf verleiten lasse. Gerade eine App, die Zahlungen einfach machen möchte, sollte nicht dazu führen, dass man Bestätigungen nur noch automatisch wegklickt. Bei einer Rechnung lohnt es sich, den Verwendungszweck und die Zahlungsdetails mit dem Original abzugleichen, bevor man den Vorgang abschließt.
Für wiederkehrende Zahlungen empfehle ich außerdem eine kleine persönliche Routine: Rechnung öffnen, Betrag prüfen, Empfänger prüfen, erst danach in HesabPay übertragen und bestätigen. Diese Reihenfolge klingt banal, verhindert aber einen typischen Fehler bei mobilen Zahlungen: Man verwechselt Komfort mit Kontrolle. Die App kann den Weg verkürzen; die inhaltliche Prüfung muss trotzdem beim Nutzer bleiben.
Wer HesabPay gemeinsam mit einer klassischen Banking-App verwendet, sollte vorher festlegen, wofür welches Werkzeug zuständig ist. Ich würde nicht dieselbe Zahlung in beiden Apps anstoßen oder nach einer Unterbrechung sofort erneut senden. Bei einem unklaren Abschluss ist es besser, zunächst den Status zu prüfen, statt aus Ungeduld einen zweiten Auftrag auszulösen. Dieser Tipp ist nicht glamourös, aber bei mobilen Geldbewegungen sehr viel wert.
Das passende Alltagsszenario
Am überzeugendsten ist HesabPay für mich in einem Alltag, in dem mehrere kleine Zahlungen anfallen. Stell dir vor, du bekommst am selben Nachmittag eine Rechnung, musst einer bekannten Person Geld schicken und möchtest nicht erst am Abend am Rechner alle Vorgänge sortieren. Mit einer mobilen Geldbörse kannst du diese Aufgaben nacheinander anstoßen, ohne zwischen unterschiedlichen Zahlungswegen zu wechseln.
Der Vorteil zeigt sich besonders bei Menschen, die unterwegs arbeiten oder ihren Haushalt hauptsächlich über das Smartphone organisieren. Die App wird dann nicht zu einem zusätzlichen Finanzprojekt, sondern zu einem festen Bestandteil einer kurzen Erledigungsroutine. Man öffnet sie, erledigt den konkreten Vorgang und kehrt anschließend zu den anderen Aufgaben zurück.
Ich würde den Ablauf trotzdem nicht völlig nebenbei erledigen. Eine Rechnung im überfüllten Zug oder während eines hektischen Gesprächs zu bezahlen, ist nicht automatisch eine gute Idee. Der mobile Zugriff ist praktisch, aber die Aufmerksamkeit des Nutzers bleibt entscheidend. Für mich ist die beste Nutzung deshalb ein kurzer, bewusster Moment: App öffnen, Zahlungszweck kontrollieren, Betrag kontrollieren und erst dann bestätigen.
Ein weiterer sinnvoller Einsatz ist die Unterstützung von Personen, die klassische Bankwege als umständlich empfinden. Wenn eine digitale Geldbörse verständlicher wirkt als mehrere Bankmenüs, kann sie die Hemmschwelle für alltägliche Zahlungen senken. Das gilt allerdings nur, wenn die Nutzer mit dem jeweiligen Zahlungsumfeld vertraut sind und die App in ihrem persönlichen Umfeld tatsächlich verwendet werden kann.
Wo der Komfort Grenzen hat
Die größte Einschränkung liegt für mich in der Abhängigkeit vom passenden Umfeld. Eine Geldbörse ist nicht automatisch universell, nur weil sie Überweisungen und Rechnungszahlungen anbietet. Wenn ein Empfänger, eine Rechnung oder ein gewünschter Zahlungsweg nicht in den Ablauf passt, muss man wieder auf eine andere Lösung ausweichen. Dadurch kann statt Vereinfachung auch ein zusätzlicher Zwischenschritt entstehen.
Auch für Nutzer, die ihre Finanzen bereits vollständig über eine vertraute Bank-App verwalten, ist der Mehrwert nicht garantiert. Wer dort Überweisungen, Daueraufträge und Kontrollen gut organisiert hat, gewinnt durch eine weitere Anwendung möglicherweise wenig. In diesem Fall müsste HesabPay nicht nur bequem, sondern spürbar klarer oder passender für die eigenen Zahlungen sein, damit sich der Wechsel im Alltag lohnt.
Ich sehe außerdem einen Unterschied zwischen einer schnellen Einzelzahlung und einer umfassenden Finanzverwaltung. Wer detaillierte Kontostrukturen, langfristige Budgetplanung oder eine vollständige Übersicht über verschiedene Bankprodukte sucht, sollte seine Erwartungen nicht allein auf eine mobile Geldbörse richten. HesabPay ist für mich stärker beim Ausführen konkreter Zahlungsvorgänge als bei einer tiefen Analyse der persönlichen Finanzen.
Der kostenlose Zugang ist ein angenehmer Einstieg, aber „kostenlos“ sollte bei Finanz-Apps nicht mit „ohne jede mögliche Folge“ verwechselt werden. Vor einer regelmäßigen Nutzung würde ich mir angewöhnen, die konkreten Zahlungsinformationen und den Ablauf jeder Transaktion aufmerksam zu lesen. Entscheidend ist nicht nur, ob das Öffnen der App nichts kostet, sondern ob der gesamte gewünschte Zahlungsweg zu den eigenen Anforderungen passt.
Für wen sich die App besonders lohnt
HesabPay passt meiner Einschätzung nach am besten zu Menschen, die mobile Zahlungen bündeln möchten und regelmäßig mit Überweisungen oder Rechnungen zu tun haben. Dazu gehören Nutzer, die ungern mehrere Anwendungen parallel verwenden, ebenso wie Personen, die finanzielle Kleinigkeiten lieber sofort am Smartphone erledigen, statt sie bis zum nächsten Computerbesuch zu sammeln.
Auch für Familien oder Wohngemeinschaften kann die grundlegende Idee nützlich sein, wenn wiederkehrende Zahlungen und Geldtransfers häufig zum Alltag gehören. Der Vorteil entsteht dabei nicht automatisch durch die bloße Installation. Erst eine klare persönliche Regel macht die App hilfreich: Welche Zahlungen erledige ich darüber, welche bleiben bei meiner Bank, und wie kontrolliere ich abgeschlossene Vorgänge?
Weniger geeignet ist sie für Nutzer, die nur eine einzige, seltene Überweisung durchführen möchten und dafür bereits eine gut funktionierende Bank-App besitzen. Ebenso würde ich sie nicht als erste Wahl für jemanden sehen, der vor allem umfangreiche Finanzplanung, Anlageverwaltung oder eine vollständige Haushaltsbuch-Funktion sucht. Die Stärke liegt enger: Geld bewegen und Rechnungen begleichen, ohne den Vorgang unnötig zu verteilen.
Für Einsteiger ist die Altersfreigabe ab null Jahren zwar niedrig angesetzt, doch finanzielle Verantwortung beginnt nicht bei der technischen Freigabe. Ich würde die App nur dann mit Kindern oder unerfahrenen Nutzern gemeinsam verwenden, wenn jeder Zahlungsschritt erklärt und kontrolliert wird. Eine einfache Oberfläche kann helfen, ersetzt aber keine Aufsicht und kein Verständnis dafür, was eine bestätigte Zahlung bedeutet.
Wenn Verbindung oder Ablauf ins Stocken geraten
Bei einer stockenden Verbindung würde ich nicht gleich davon ausgehen, dass eine Zahlung fehlgeschlagen ist. Ich würde die App zunächst nicht erneut bedienen, sondern nach einer stabilen Verbindung den angezeigten Vorgangsstatus prüfen und, falls nötig, die zugehörigen Zahlungsinformationen noch einmal sorgfältig ansehen. Gerade bei Überweisungen ist dieser Zwischenschritt nützlicher als ein reflexartiger zweiter Versuch. Er verhindert zwar nicht jede Unklarheit, reduziert aber das Risiko, durch Ungeduld selbst Verwirrung zu schaffen.
Wer weiß, dass er sich in einem Funkloch oder in einem Gebäude mit schwachem Empfang befindet, kann eine Rechnung schon vorher bereitlegen und den eigentlichen Zahlungsvorgang auf einen geeigneteren Moment verschieben. Das ist kein komplizierter Workaround, sondern eine gute Trennung zwischen Lesen und Bezahlen. Die Rechnung lässt sich in Ruhe prüfen; die Überweisung folgt erst, wenn die Verbindung und die eigene Aufmerksamkeit ausreichen.
Für Nutzer mit knappem Datenvolumen ist Zurückhaltung ebenfalls sinnvoll: Ich würde nicht wiederholt zwischen Ansichten wechseln oder einen Vorgang mehrfach neu starten, solange unklar ist, ob der erste Versuch abgeschlossen wurde. Die App ist für mobile Nutzung gedacht, aber ein Smartphone macht den Netzzugang nicht automatisch zuverlässig oder unbegrenzt. Wer Zahlungen regelmäßig erledigt, sollte deshalb auch den eigenen Mobilfunkzugang und mögliche Verbindungsunterbrechungen im Blick behalten.
Die Wahl zwischen Geldbörse und Bank-App
Im Vergleich zur üblichen Banking-App sehe ich den möglichen Vorteil von HesabPay vor allem in der Konzentration auf konkrete mobile Zahlungen. Eine Bankanwendung ist oft die naheliegendere Wahl, wenn man neben Überweisungen auch Konten, Karten oder weitere Bankangelegenheiten verwalten möchte. Eine separate Geldbörse kann dagegen besser in einen Alltag passen, in dem Rechnungen begleichen und Geld an andere senden im Vordergrund stehen. Welche Lösung übersichtlicher ist, hängt davon ab, wo die eigenen Empfänger und Rechnungen tatsächlich abgewickelt werden können.
Ich würde die beiden Werkzeuge nicht danach beurteilen, welches mehr Funktionen verspricht, sondern welches weniger Reibung in den eigenen Ablauf bringt. Wer schon eine zuverlässige Routine in der Bank-App hat, sollte nicht aus bloßer Neugier alle Zahlungen umstellen. Sinnvoller ist ein begrenzter Test mit einem überschaubaren Vorgang und anschließender Prüfung, ob HesabPay tatsächlich einen klareren Weg bietet. Wenn danach doppelte Kontrollen und ein zusätzlicher Login entstehen, ist die Bündelung für diese Person möglicherweise kein Gewinn.
Auch Bargeld bleibt für manche Situationen die praktischere Alternative, etwa wenn die andere Person keine passende digitale Zahlungsoption nutzt oder der Mobilfunkzugang gerade ausfällt. Ich würde eine Geldbörse deshalb als Ergänzung verstehen, nicht als Verpflichtung, jeden Zahlungsvorgang digital abzuwickeln. Der beste Zahlungsweg ist der, der für beide Seiten funktioniert und sich nachvollziehbar abschließen lässt.
Mein Urteil nach der praktischen Einordnung
Mein Fazit fällt positiv, aber bewusst nüchtern aus. HesabPay ist dann interessant, wenn eine digitale Geldbörse den persönlichen Zahlungsalltag wirklich konzentriert. Die Kombination aus Überweisungen und Rechnungszahlungen kann Wege verkürzen, besonders bei wiederkehrenden Aufgaben und bei Menschen, die ihr Smartphone als Hauptwerkzeug für Organisation nutzen.
Die Bewertung von 4,6 und die große Zahl an Installationen sprechen für eine breite Nutzung, ersetzen aber nicht die eigene Prüfung. Ich würde vor der dauerhaften Umstellung eine kleine, unkritische Zahlung verwenden, den Ablauf aufmerksam kennenlernen und danach entscheiden, ob die App im eigenen Umfeld tatsächlich einfacher ist. So merkt man schnell, ob der Vorteil in der Praxis entsteht oder nur auf dem Papier überzeugend klingt.
Inzwischen ist HesabPay seit dem 6. August 2017 im Bereich der mobilen Finanzdienste vertreten. Für mich zählt letztlich, dass die App einen klaren Zweck erfüllt: Sie kann alltägliche Geldbewegungen an einem mobilen Ort zusammenführen. Meine Empfehlung lautet deshalb: ausprobieren, wenn du regelmäßig überweisen oder Rechnungen bezahlen möchtest; überspringen, wenn deine bestehende Banklösung bereits alles übersichtlich und zuverlässig abdeckt.
Häufig gestellte Fragen zu HesabPay - Mobile Payments
Was ist HesabPay und welche Funktionen bietet die App?
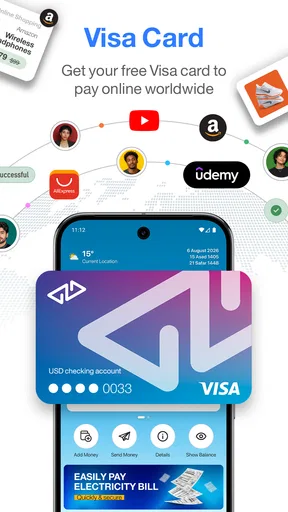
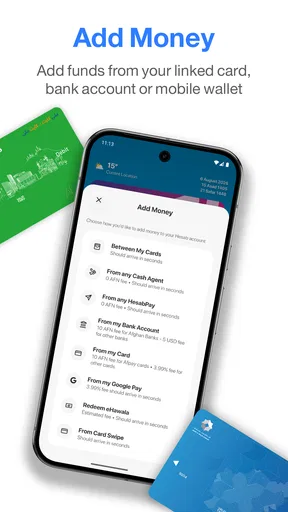
HesabPay ist eine mobile Zahlungsanwendung, mit der Nutzer Geld digital senden und empfangen können. Je nach verfügbaren Diensten in der jeweiligen Region lassen sich unter anderem Zahlungen an andere Nutzer, Aufladungen, Rechnungen oder bestimmte Händlertransaktionen abwickeln. Die App soll alltägliche Finanzvorgänge vereinfachen, ersetzt jedoch nicht automatisch ein klassisches Bankkonto und die verfügbaren Funktionen können je nach Land variieren.
Ist HesabPay sicher und wie werden meine Daten geschützt?
Vor der Nutzung sollten Sie prüfen, welche Sicherheitsfunktionen HesabPay für Ihr Konto anbietet. Dazu können beispielsweise eine persönliche PIN, eine Gerätebestätigung oder zusätzliche Verifizierungsschritte gehören. Verwenden Sie niemals einfache Zugangsdaten, geben Sie PINs oder Bestätigungscodes nicht weiter und installieren Sie die App ausschließlich aus einer vertrauenswürdigen Quelle. Lesen Sie außerdem die Datenschutzrichtlinien, bevor Sie persönliche oder finanzielle Informationen hinterlegen.
Welche Voraussetzungen gelten für die Registrierung bei HesabPay?
Für die Kontoerstellung benötigen Sie in der Regel eine gültige Mobilfunknummer und möglicherweise persönliche Angaben zur Identitätsprüfung. Je nach Land, Anbieter und gesetzlicher Vorgabe kann HesabPay zusätzliche Dokumente oder Verifizierungsinformationen verlangen. Achten Sie darauf, dass Ihre Telefonnummer erreichbar ist und auf Ihren Namen registriert sein kann. Ohne abgeschlossene Verifizierung stehen eventuell nicht alle Zahlungs- und Überweisungsfunktionen zur Verfügung.
Fallen bei Zahlungen oder Überweisungen mit HesabPay Gebühren an?
Ob Gebühren entstehen, hängt von der jeweiligen Transaktion, dem Empfänger, dem Land und den aktuellen Bedingungen von HesabPay ab. Kosten können beispielsweise bei Geldtransfers, Auszahlungen, Aufladungen oder bestimmten Händlerzahlungen anfallen. Prüfen Sie deshalb vor der Bestätigung immer die angezeigte Zusammenfassung mit Betrag und möglicher Gebühr. Zusätzlich können Mobilfunkanbieter oder externe Zahlungsdienstleister eigene Kosten berechnen.
Was kann ich tun, wenn eine Zahlung fehlschlägt oder Geld nicht angekommen ist?
Überprüfen Sie zunächst Ihre Internetverbindung, den Transaktionsstatus und die eingegebenen Empfängerdaten. Wurde der Betrag abgebucht, aber noch nicht gutgeschrieben, sollten Sie die Transaktionsnummer, den Zeitpunkt und alle verfügbaren Belege sichern. Wiederholen Sie die Zahlung nicht sofort, um eine doppelte Abbuchung zu vermeiden. Wenden Sie sich anschließend über den offiziellen Support von HesabPay und geben Sie niemals Ihre PIN oder Sicherheitscodes weiter.
Die besten Seiten von HesabPay - Mobile Payments
Das sollten Sie bei HesabPay - Mobile Payments beachten